Energetikai tanúsítvány hitel esetén – a banki követelmények és szabályok
Ha lakáshitelt igényel, általában szükség van energetikai tanúsítványra - a hitelügyintézés részeként a bankok kérni szokták. A dokumentum igazolja az ingatlan energiahatékonyságát, utal annak állapotára, a várható rezsiköltségeire. Az Országos Tanúsító Központ gyors határidővel, országos mérnökhálózattal készíti el az energetikai tanúsítványt hitelhez.
Ha használt ingatlant vásárol
Önnek vevőként szüksége van az energetikai tanúsítványra a banki hitel igényléséhez. Az eladónak mindenképp el kell készíttetnie a minősítést az adásvételhez, de ennek átadása a vevő részére csak a birtokbaadáskor kötelező. A pénzintézetnek ez már késő, így célszerű ettől hamarabb elkérni a dokumentumot az eladótól. Ha erre nincs lehetőség, a vevő is elkészíttetheti.
Ha új építésű ingatlant vásárol
Új építésű házaknál a bank figyelmet fordít az energetikai besorolásra. Többféle eset is lehetséges. Ha még tart az építkezés, akkor a tervezett állapotról kérnek előzetes energetikai számítást, ha már befejeződött, a végleges minősítést kérik be, amely a használatbavételhez egyébként is kötelező.
Energetikai tanúsítvány szükséges a hitelbírálathoz
Szinte minden banknak szüksége van az energetikai tanúsítványra a hitelbírálathoz. Ez a dokumentum segít annak megítélésében, hogy az ingatlan milyen fedezetként szolgál (jelzálog). Közvetett módon utal arra is, hogy milyen rezsiköltségei lesznek az új tulajdonosnak.
CSOK igényléséhez is szükséges
CSOK és CSOK Plusz igénylése esetén a pénzintézetek bekérik az energetikai tanúsítványt. Jó tudni, hogy önmagában a CSOK nem írja elő a tanúsítást, de mivel adásvétel történik, nem lehet mellőzni az elkészíttetést.
Használt lakás esetén a CSOK nem támaszt elvárást a besorolással kapcsolatban, de ha új építésű a ház, az új épületekre vonatkozó általános szabályok betartását ellenőrzi a folyósító intézet. 2023 után engedélyezett építkezések esetén ez az „A” energiaosztályt jelenti. További információk CSOK-hoz.
Zöld hitelhez konkrét energetikai besorolást ír elő a bank
A zöld hitel kamatkedvezménye minden esetben energetikai feltételhez kötött. A banknak nem elég, hogy van energetikai tanúsítvány - a benne szereplő besorolást és a számított energiaigényt is vizsgálja. A feltételek hátterében a Magyar Nemzeti Bank lakáscélú zöld tőkekövetelmény-kedvezménye áll: a pénzintézetek ennek kritériumait építik be a saját termékeikbe, ezért a piacon hasonló elvárásokkal találkoznak az ügyfelek.
Új lakóingatlannál „A+” besorolás és 68,4 kWh/m²/év a küszöb
Ha az építési engedélyt 2023. november 1-jén vagy azt követően adták be, az épületnek legalább „A+” energiaosztályba kell tartoznia, és az összesített energetikai jellemzője (primerenergia-igénye) legfeljebb 68,4 kWh/m²/év lehet. Fontos tudni, hogy a két feltételnek együtt kell teljesülnie: a besorolás önmagában nem elég, a bank a számértéket is nézi.
Építés közben előzetes számítás, használatbavétel után hiteles tanúsítvány kell. Ha még folyik az építkezés, a bank a tervezett állapotra készült előzetes energetikai számítást fogadja el. A használatbavétel után viszont hiteles, HET számmal ellátott energetikai tanúsítvánnyal kell igazolni, hogy a megépült épület tartja a vállalt értékeket - erre a jegybanki feltételrendszer 120 naptári napot ad. Ha a megvalósult állapot rosszabb a tervezettnél, a bank felülvizsgálhatja a kedvezményt, ezért érdemes a számítást és a kivitelezést végig összhangban tartani.
Használt lakás vásárlásához önmagában nem jár zöld hitel, csak felújításra vehető igénybe
A felújítás nélküli, használt lakóingatlan megvásárlása nem tartozik a zöld hitelcélok közé. Ez az a pont, ahol a vevők nagy része elakad: a kiszemelt panellakásra vagy régi családi házra hiába jó a besorolás, önmagában az adásvételre nem kérhető a kedvezményes konstrukció. Két úton juthat mégis zöld hitelhez: ha a vásárlás után felújítást is végez, vagy ha külön korszerűsítésre igényel kölcsönt. Ilyenkor a kiindulási és a felújítás utáni állapotot is igazolni kell, tehát két tanúsítvány készül az ingatlanról.
Felújítás után „A” besorolást vagy 30%-os megtakarítást kell elérni A 2024. január 1-jétől kötött szerződéseknél a korszerűsítés akkor felel meg, ha az ingatlan utána eléri az „A” besorolást, és az összesített energetikai jellemzője legfeljebb 76 kWh/m²/év. Ha ez nem érhető el, marad a másik út: a primerenergia-igénynek a korábbi tanúsítványhoz képest legalább 30%-kal kell csökkennie. Régi, gyenge állapotú épületeknél jellemzően ez a 30%-os megtakarítás a reálisan teljesíthető feltétel. Azt, hogy melyik beavatkozás mekkora javulást hoz, energetikai felméréssel lehet előre megmondani.
Miben más a zöld hitelhez készülő tanúsítás?
A dokumentum ugyanaz a hiteles energetikai tanúsítvány, mint amit adásvételhez készítünk - a különbség az, hogy két tanúsítványra van szükség. Használt lakásnál a mostani és a tervezett állapot dokumentálása szükséges, új építésnál pedig a tervezett majd pedig a megvalósult állapot tanúsítása. Felmérjük az ingatlant, kiszámoljuk az összesített energetikai jellemzőt, és megírjuk Önnek, teljesülnek-e a bank által megadott értékek. Ha nem teljesülnek, azt is jelezzük, hol a szűk keresztmetszet, és milyen változtatással érhető el a követelmény. Küldje el nekünk a hiteltermék energetikai feltételeit, és ahhoz igazítjuk a szakvéleményt.
Írja meg az ingatlan adatait és a bank által előírt feltételt - árajánlatunkat e-mailben küldjük.
Az energiatanúsítvány tartalmazza: az ingatlan címe és azonosító adatai, a tanúsító mérnök neve és jogosultsága, HET szám (OÉNY azonosító), az elért energetikai besorolás, a szén-dioxid-kibocsátás minősítése, rövid összefoglaló értékelés. A Magyar Mérnöki Kamara vagy a Magyar Építész Kamara névjegyzékében szereplő jogosultság is szám is benne van. A dokumentum elektronikusan hitelesített (PDF), és OÉNY-feltöltéssel készül, így hivatalosan ellenőrizhető.
Megfelelő-e az energetikai tanúsítvány hitel ügyintézéshez?
OÉNY-ből származó, HET számmal ellátott PDF energiatanúsíványt kap tőlünk. Az elektronikus energetikai tanúsítványt a hitel ügyintézője általában a munkahelyi e-mail címére kéri megküldeni, de a benyújtási forma fióktól függően eltérhet. Előfordul, hogy kinyomtatva, papíron kérik beadni.
Meddig érvényes, régebbi tanúsítvány felhasználható?
Öt évig felhasználható az energetikai tanúsítvány hitel igényléséhez. További információk
Ha tehát az elmúlt öt évben készült a minősítés, akkor elfogadja a bank. Annak, hogy ki készíttette el, nincs jelentősége, lehet ez az eladó, korábbi tulajdonos, vevő, ingatlanközvetítő is.
Az eladó vagy a vevő készítteti el az energetikai tanúsítványt lakáshitel esetén?
Az eladó feladata a hiteles energetikai tanúsítvány elkészíttetése legkésőbb az adásvételi szerződés aláírásáig. További információk
Érdemes tudni, hogy az eladónak elég bemutatni a dokumentumot az aláíráskor, átadnia csak a birtokbaadáskor kötelező. A lakáshitel energetikai tanúsítványa már az igényléskor szükséges, a vevőnek előre meg kapnia digitálisan vagy papíralapon. Ez a vevő számára azt a helyzetet eredményezheti, hogy a bankhoz hamarabb kell benyújtania az energiatanúsítványt, mint ahogy megkapná azt az eladótól. Célszerű ezt megelőzniük a feleknek, és megállapodniuk abban, hogy a tanúsítás időben megtörténik.
Az energetikai tanúsítvány adásvételi szerződés esetén kötelező, csak ritka esetekben nem kell a tanúsítvány, érdemes áttekintenie a listát. A jogszabály az alábbi kivételeket alkalmazza: "az önálló, más épülethez nem csatlakozó, 50 m2-nél kisebb hasznos alapterületű épületre"; ha az ingatlanban már résztulajdonos vásárol további tulajdonrészt; "az évente 4 hónapnál rövidebb használatra szánt lakhatás és pihenés céljára használt épületre", "a legfeljebb 2 évi használatra szánt felvonulási épületre, fólia- vagy sátorszerkezetre";
"hitéleti célra használt épületre".
Milyen besorolást fogadnak el a jelzáloghitelhez?
Általánosan bármilyet, nem az ingatlan energetikai besorolása, hanem a lakhatásra alkalmas állapota a döntő. További információk
Minden jelentős magyarországi kereskedelmi bank elfogadja hitelcélként a legrosszabb, „I” besorolású lakóingatlanokat a használt lakások vásárlására felvett jelzáloghitelek esetén.
Ez előnyös az elavult magyar lakásállomány finanszírozása szempontjából, hiszen egységesíti a lakásfinanszírozási gyakorlatot, és megkönnyíti a hitelhez jutást azok számára, akik kedvezőbb árú, korszerűtlenebb lakást vásárolnának.
Mennyi idő alatt készül el az energetikai tanúsítvány hitel igényléshez?
Az elkészítési idő elsősorban attól függ, mikor tudunk kölcsönösen megfelelő időpontot találni a helyszíni felmérésre. Az energetikai tanúsítvány hitel igényléséhez sürgős elkészítéssel is kérhető, ha aktuális kapacitásaink megengedik. Írja be a megrendelés megjegyzésébe a határidőt, és visszajelzünk, hogy tudjuk-e teljesíteni.
Elérendő energetikai besorolások
Meglévő, azaz használt ingatlanoknál nincs minimálisan elérendő energetikai besorolás, bármelyik kategóriába tartozhat az ingatlan. Jó tudni ugyanakkor, hogy egyes bankok kisebb fedezeti értékkel veszik figyelembe a legrosszabb kategóriába tartozó ingatlanokat, tehát magasabb önerőre lehet szükség. A különbség több millió forint is lehet.
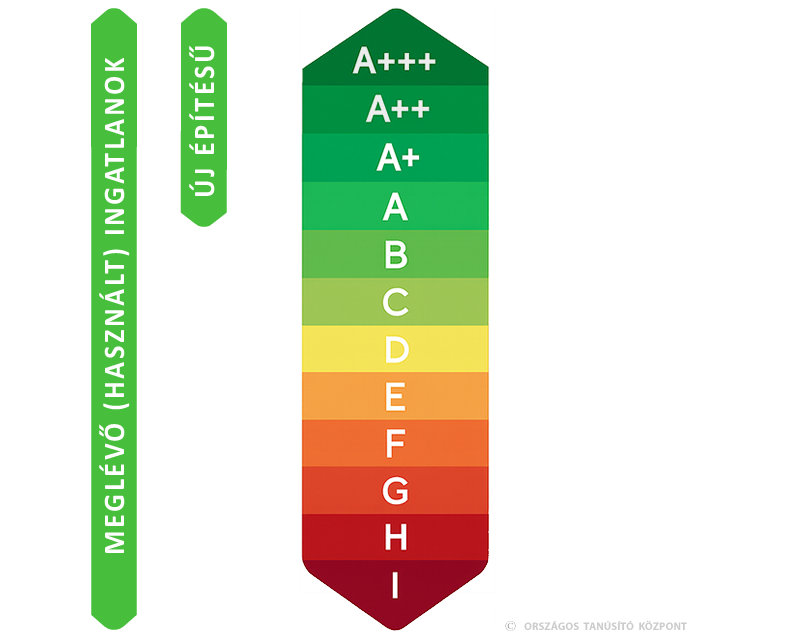
Új épület építése esetén a pénzintézet ellenőrizheti, hogy az épület megfelel-e a hatályos jogszabályoknak, ilyen például az energetikai követelmények teljesülése. Ezeknek a követelményeknek jelenleg négy energiaosztály felel meg:A+++,
A++,
A+,
A.
Zöld hitel esetén a bank többféle energetikai elvárást is támaszt.
A szolgáltatás ára
Az energetikai tanúsítvány lakáshitel esetén is megegyezik az adásvételhez készülő szakvéleménnyel. Ezektől függ az ár: hol van az ingatlan (település); mekkora (alapterület); milyen jellegű (lakás, ház).
Az Országos Tanúsító Központnál az ár minden tételt tartalmaz, amit a honlapon megtalálható árkeresővel azonnal láthat.